会計士からコンサルへの転職|職務・資格条件の違いと監査経験の生かし方
公認会計士がコンサルへ転職するときは、資格を生かせる会社を探すだけでなく、次にどんな課題を扱い、何を成果物として届けたいかを具体化することが大切です。会計・財務の知識を使う仕事でも、財務デューデリジェンス、経営管理の変革、事業戦略、実行支援では必要な経験が異なります。
本記事では、公認会計士・監査経験者を主な対象に、公式求人の職務と資格条件を比較し、監査で培った力の伝え方、応募書類・面接、入社条件の確認点を整理します。資格だけで採用や高い提示年収が決まるとは考えず、自分の担当経験との接点を確かめましょう。
情報確認日:2026年10月23日。募集職務・応募条件・待遇は変更される場合があります。求人例は比較のための情報であり、紹介可能な求人や内定を保証するものではありません。
会計士からコンサルへの転職は、解きたい課題から考える
「コンサル」という呼び名には、会計・財務に近い助言から、経営管理の仕組みづくり、M&A、事業戦略まで多様な仕事が含まれます。会社名や職種名だけで選ぶと、入社後に扱う論点や成果物が希望とずれることがあります。
たとえば財務DDでは、買収などの判断に関係する財務上の論点を整理します。経営管理の変革では、管理指標、データ、会議体、業務やシステムの構想を考えます。戦略・M&Aの仕事では、事業や投資の仮説を検証し、実行や統合まで関わる場合があります。
会計財務アドバイザリーに関心がある人も、会計制度や開示に近い支援を続けたいのか、企業の意思決定・業務改善まで広げたいのかを分けてください。監査で専門性を深める選択と比較して、今の仕事で足りない経験を具体的にすると、転職の目的を説明しやすくなります。
| 関心 | 確かめたい職務 | 自分への問い |
|---|---|---|
| 会計・財務の専門性 | 財務分析、会計上の論点整理、DDなど | どの論点を自分の強みにし、何の判断を支えたいか |
| 経営管理・財務変革 | 管理会計、KPI、業務・データ・システムの構想 | 問題の指摘から、仕組みの設計と合意形成へ進みたいか |
| M&A・事業戦略 | 投資・事業仮説、ディール推進、PMIなど | 会計以外の市場・競争・事業の論点を学びたいか |
| 実行支援 | 施策の推進、関係者調整、運用・管理体制の整備 | 提案後に人や業務が変わるまで関わりたいか |
この表は職務を整理する編集上の分類です。各社の部門名や役割が同じという意味ではありません。「一気通貫」と書かれている求人でも、入社直後からすべてを担当するとは限らないため、最初に任される仕事を確認しましょう。
公式求人では、公認会計士・USCPA・試験合格の扱いを読み分ける
以下は確認日時点の公式求人の例です。資格の位置付けを比べると、資格・監査経験が応募の入口になる仕事と、別の実務経験が必須で資格は歓迎となる仕事を区別できます。
| 公式求人 | 仕事と経験の接点 | 資格・要件の読み方 |
|---|---|---|
| AGS FAS:財務DD・バリュエーション・FA・PMI | 監査法人出身の公認会計士は、BS関連を中心とする財務DDから経験を広げる案内 | 「応募資格(必須・歓迎)」に公認会計士、FA等の経験を列挙。業務未経験も挑戦可能とするが、全員に全項目必須とは書かれていない |
| 電通総研:会計/経営管理コンサルタント(DX戦略) | 会計・経営管理のDX方針、構想、KPI、ロードマップ、RFP・選定支援 | 所定のコンサルでのDX方針・構想策定3年以上と会計・経営管理改革3年以上が必須。公認会計士(USCPA含む)等は歓迎 |
| DTVS:ファイナンス×経営改革コンサルタント | 戦略、DD・ディールPMO、PMI、経営管理基盤など | C・SCは監査等の経験または公認会計士資格(日本、USCPA等)など、列挙条件のいずれか。管理職は別要件 |
| ドルビックス:M&A領域経験者の戦略コンサルタント | 戦略・M&Aを軸に実行、PMIなどにも関わる | 所定領域の実務3年以上が必須。公認会計士/USCPA試験合格者は歓迎。資格だけで実務要件を満たすとは読まない |
DTVSの管理職募集では、案件提案・顧客との関係構築に加え、所定の経験とプロジェクトまたはチーム管理が求められています。監査チームの管理・監督も経験の選択肢に含まれますが、チームを率いた経験だけで他の要件まで免除されるとは捉えないでください。
電通総研の例も、「会計士歓迎」という一文だけで監査経験のみの応募条件と読み替えることはできません。構想策定や業務改革の経験と、資格の歓迎条件を別々に照合しましょう。システム導入の要件定義・開発は原則として技術部門が担当すると記載されており、ITの仕事でも実装を自ら担うかは職務次第です。
試験合格、資格保有、USCPAなどの状態は、履歴書でも正確に記載してください。今回の求人に記載のない資格や状態まで同等に扱えるとは推測せず、必要なら採用窓口へ確認します。法定業務や登録手続きの一般論と、採用上の応募要件も分けて考えましょう。
出典:AGS公式求人、電通総研公式求人、DTVS公式求人、ドルビックス公式求人
関連する仕事や転職の判断については、コンサル転職は未経験でも可能?公式求人で見る応募先選び・準備と入社判断も参考にしてください。
監査経験は、分析の結果を誰の判断に役立てたかまで説明する
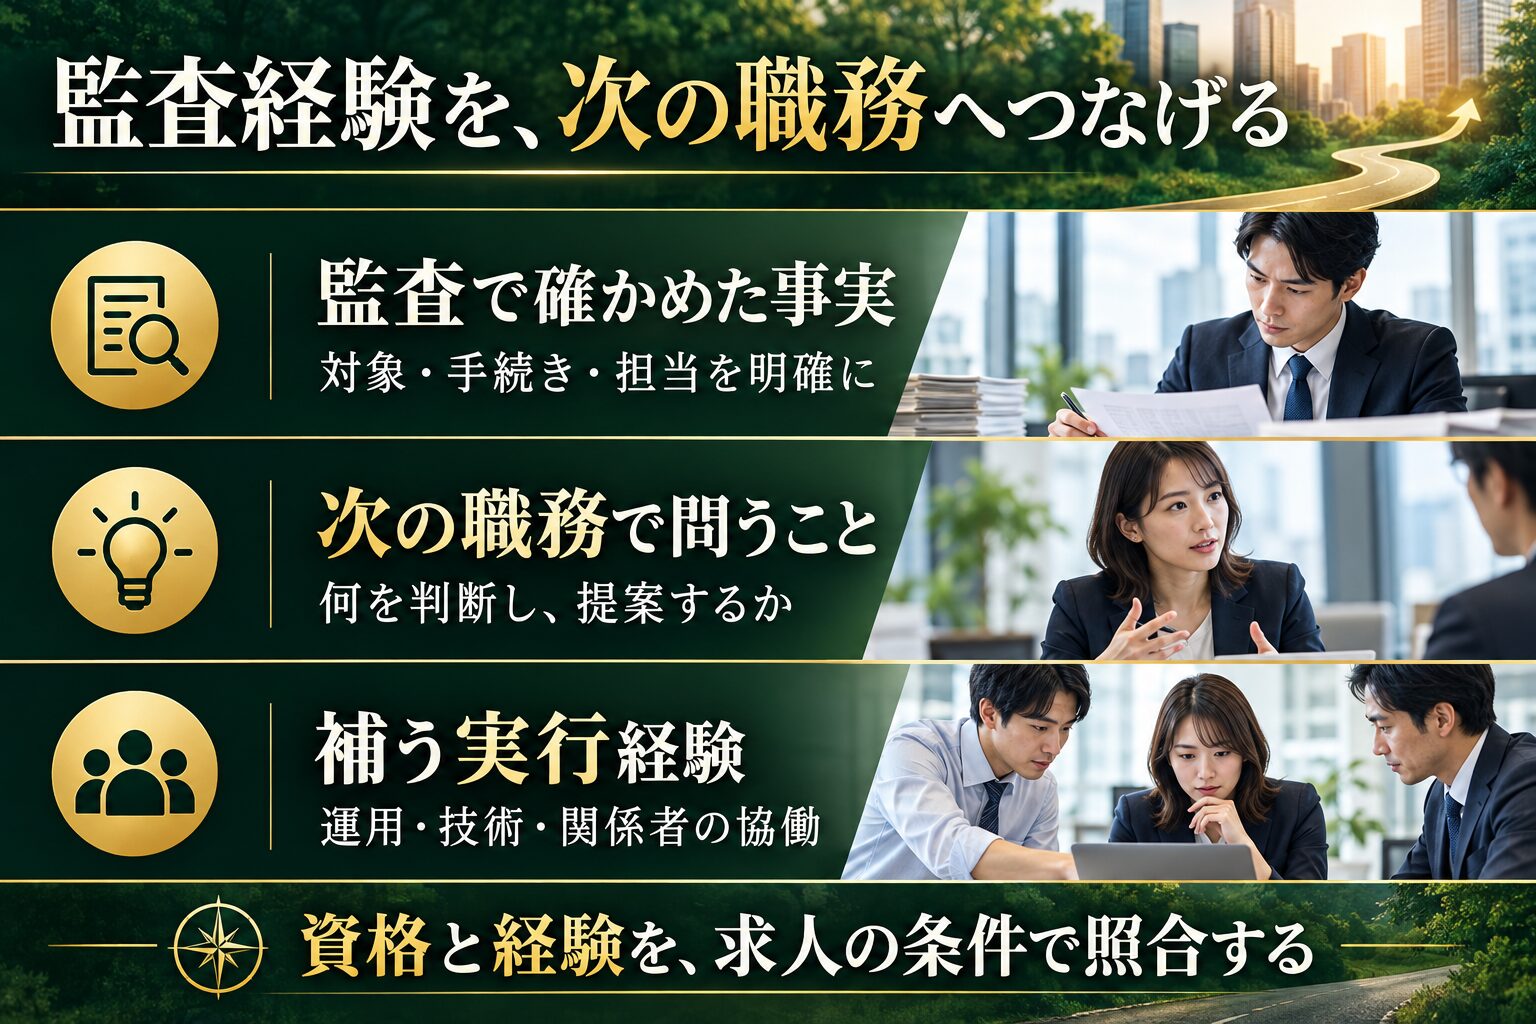
監査で培った財務情報の理解、根拠の確認、論点整理、関係者との調整は、次の仕事を考える材料になります。ただし、「監査を経験したからコンサルの仕事もできる」とひとまとめにせず、応募職務で何に使えるかを具体化してください。
AGSの求人は、監査法人出身の会計士が財務DDから業務を広げる例を明示しています。これは経験の接点を確かめる根拠になりますが、監査とDDが同じ目的・手続きで進むという意味ではありません。意思決定の期限、求められる分析、報告先、成果物の違いを学ぶ必要があります。
| 監査等で経験したこと | 応募先へ伝える材料 | 補いたい視点 |
|---|---|---|
| 会計上の論点・数値の分析 | 重要な差異をどう特定し、根拠を集めて判断したか | 事業の将来や投資判断にどう影響するか |
| 業務プロセス・統制の理解 | 担当者へ確認し、問題の構造を整理した経験 | 改善案の選択、運用設計、導入後の定着 |
| 担当先・チームとの調整 | 期限や論点の優先順位をそろえた行動 | 提案を採用してもらう合意形成と実行管理 |
| インチャージ・レビュー | 担当分担、品質、進捗、育成で担った責任 | 案件提案や採算、複数施策の管理など応募職位固有の責任 |
監査の業務を低く評価する必要はありません。現在の経験の強みを示したうえで、提案や実行のどこまで経験済みで、どこから学ぶ必要があるかを区別します。改善提案をした経験があっても、その導入や効果測定に関わっていないなら、そこまで自分の実績に含めないでください。
転職理由も「監査から離れたい」だけで終わらせず、次に責任を持ちたい仕事へつなげましょう。たとえば、財務論点を分析した経験から投資判断の支援へ、業務の流れを理解した経験から経営管理の仕組みづくりへ、と接点を説明できます。
担当年数だけでなく、判断・改善・管理の範囲を整理する
職務経歴では、監査法人名や在籍年数のほか、担当した業界、企業の規模感、会計領域、使用した基準、チームでの役割を整理します。守秘情報は匿名化し、担当した仕事の難しさが伝わる範囲で記載しましょう。
特に切り分けたいのは、自分が調べたこと、自分が判断したこと、上位者の判断を支援したことです。レビューを受けた成果物でも、自分がどの論点を見つけ、何を比較し、どの説明を組み立てたかは示せます。反対に、チーム全体の重要案件をすべて自分で担当したように見せないことが大切です。
改善実績は、何を変える必要があったか、どんな制約があったか、誰と調整し、何が変わったかの順で整理します。数値で測れない成果も、資料の定義がそろった、確認の手戻りが減った、期限内に論点を共有できたなど、確認可能な事実で説明できます。
管理職を検討する人は、人数だけでなく、進捗・品質・育成での責任や、顧客との関係、案件提案の経験を分けて用意してください。監査の職位名と転職先の職位名が同じでも、期待される仕事が一致するとは限りません。
選考では、専門論点と提案・実行への考え方を準備する
応募書類は、担当先の概要と職務を示したうえで、応募職務に関連する経験を選んで詳しく書きます。財務DDを志望するなら財務分析の根拠、財務変革なら業務やデータへの理解、戦略領域なら会計数値を事業の仮説へ結び付けた経験が説明の材料になります。
面接では、資格知識の説明だけでなく、自分の判断と相手への伝え方まで話せるようにします。次の例は準備用に作成したもので、企業の実問や内定者の体験ではありません。
たとえば「複数拠点の売上データの集計方法が異なり、比較しづらいと気づいた」という場面を考えます。監査等で自分が確認した定義や差異を説明したあと、コンサルとして改善を検討するなら、誰の何の意思決定に使うデータか、統一定義と現場固有の事情をどう整理するか、変更後に誰が運用するかを考えます。
実際に改善を実行していないなら、前半は経験した事実、後半は仮に取り組む場合の考え方として分けてください。「提案できそう」という見通しを、実行済みの成果に置き換えないことが重要です。
専門性を問われた場合も、結論だけでなく、前提、検討した選択肢、根拠、不確実な点を整理します。分からない論点は何を確認すれば判断できるかまで伝える練習をしましょう。ケースや資料課題の有無は求人・職位ごとに確認し、全社共通の固定回数や形式を推測しないでください。
逆質問には、「入社後の最初の案件で期待する担当範囲は何ですか」「監査経験者が補うべき知識は何ですか」「分析から提案・実行へ役割を広げる際、どんな支援がありますか」などが考えられます。研修があるという説明だけでなく、自分の経験にどう適用されるかを確かめます。
年収は資格名だけで比べず、職位と提示内訳を確認する
会計士からコンサルへ移れば一律に年収が上がるとは限りません。提示額は職務、職位、経験の評価、固定・変動の内訳などで変わります。会社の平均年収や口コミを、自分の提示条件として読むことは避けてください。
公式求人にも、参考月給、経験に応じた決定、給与非公開・応相談など異なる記載があります。AGSでは内定時の等級で月給や待遇が変わると説明しています。参考月給を12倍した数字だけで、賞与や残業代まで含んだ年収を確定しないようにしましょう。
| 項目 | 確認したい内容 |
|---|---|
| 採用職位 | 入社時の等級、担当範囲、早期に期待する成果と自立度 |
| 報酬内訳 | 基本給、手当、固定残業代等、賞与の条件、初年度と通常年度の違い |
| 専門性の広げ方 | 最初の業務、レビュー体制、提案・実行へ関わる機会と育成 |
| 雇用・勤務条件 | 雇用元、出向の有無、配属先、勤務地、出張、勤務制度、入社日 |
雇用元と実際に働く会社が異なる場合もあります。AGSの当該求人では、AGSコンサルティング所属でAGS FASへ出向する形態が示されています。同じグループ名だけで契約先を判断せず、内定時に説明と書面を確認してください。
また、希望業務への関与をどこまで確認できたかも大切です。財務DDを入り口にしたいのか、経営管理の構想に携わりたいのか、事業戦略へ広げたいのかを伝え、当面の仕事と中長期の希望を区別します。昇進や担当変更を保証されたことにせず、判断基準と相談先を聞きましょう。
出典:上記各公式求人。比較表は条件確認のための編集整理です。
会計士のコンサル転職でよくある疑問
監査経験だけでも応募できますか?
監査経験や会計士資格を応募条件の選択肢とする求人はあります。一方、構想策定やM&A等の別の実務経験を求める求人もあります。職務ごとに必須・歓迎を読み分け、足りない経験を確認してください。
USCPAや試験合格でも同じ条件ですか?
同じとは限りません。今回の例でも、資格保有を選択肢とする記載、資格を歓迎する記載、試験合格者を歓迎する記載があります。保有資格・合格状況を正確に伝え、応募求人でどう扱うかを確認しましょう。
監査法人の職位を維持して転職できますか?
職位名が同じでも責任は異なるため、一律には判断できません。チーム管理、案件提案、顧客対応、専門性の期待を確認し、自分が経験した範囲と照合してください。
資格と監査経験を、応募先の仕事に結び付ける
会計士からコンサルへの転職では、財務分析、経営管理、M&A、実行支援のどこに関わりたいかを決め、個別求人の要件と照合しましょう。資格と試験合格、必須と歓迎、監査経験と別領域の実務要件を区別することが大切です。
書類と面接では、自分の担当、判断、根拠、関係者への働きかけを事実で示します。承諾前には、職位と報酬だけでなく、最初の仕事、育成、雇用・勤務条件まで確認して判断してください。


